















Allahabad High Court: पति के लोन के लिए पत्नी नहीं जिम्मेदार, हाईकोर्ट ने एसबीआई को 19.90 लाख रुपये ब्याज समेत लौटाने का दिया आदेश
इलाहाबाद हाईकोर्ट ने कहा है कि पति के ऋण के लिए पत्नी जिम्मेदार नहीं है। कोर्ट ने एसबीआई को पीड़िता की एफडी से काटी गई 19.90 लाख रुपये की रकम ब्याज सहित लौटाने का आदेश दिया।

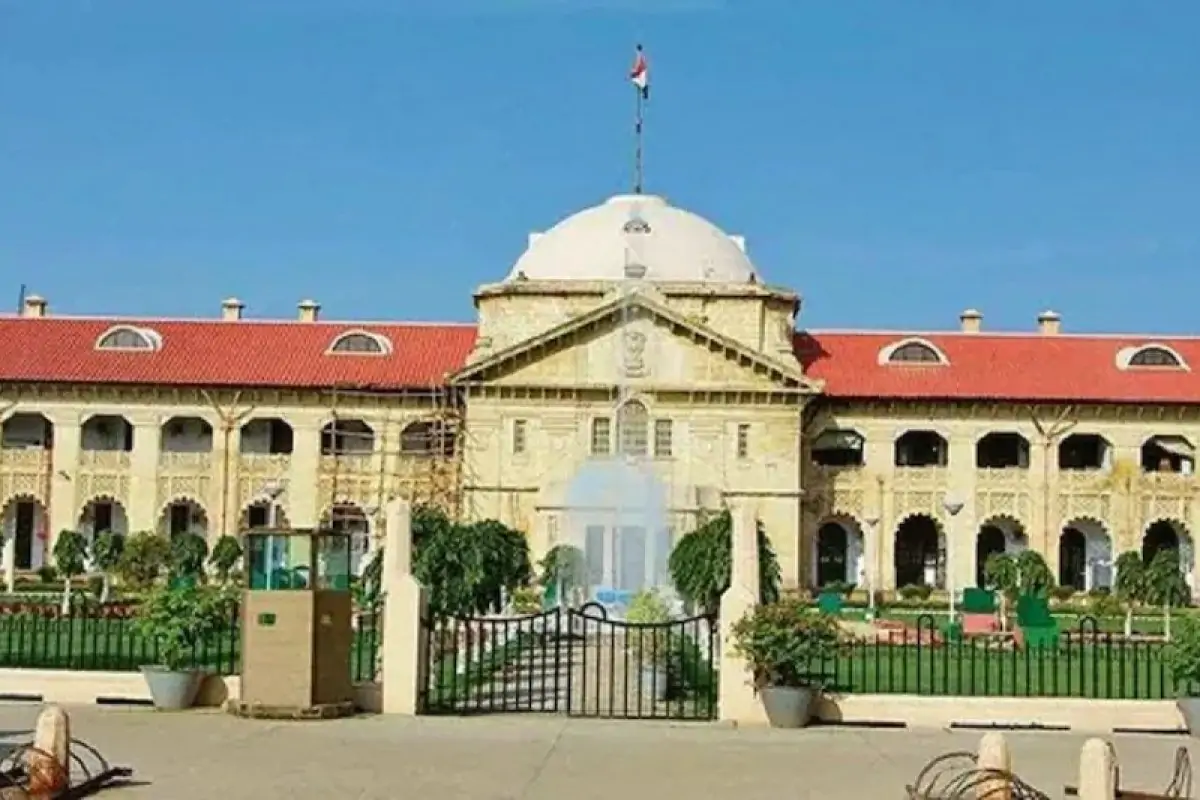

- बैंक की मनमानी वसूली पर इलाहाबाद हाईकोर्ट सख्त: मृत पति के कर्ज के बदले पत्नी की एफडी तोड़ने वाले एसबीआई को लगाई फटकार
- High Court Verdict: बिना कानूनी प्रक्रिया पत्नी की जमा पूंजी से लोन वसूली अवैध, एसबीआई को 19.90 लाख रुपये रिफंड करने का निर्देश
- इलाहाबाद हाईकोर्ट का बड़ा फैसला: सह-उधारकर्ता न होने पर पत्नी के खाते से नहीं कट सकता पति के लोन का पैसा
लखनऊ। बैंकिंग लेन-देन और ऋण वसूली (लोन रिकवरी) के दौरान वित्तीय संस्थानों द्वारा अपनाई जाने वाली मनमानी कार्यशैली पर इलाहाबाद उच्च न्यायालय की लखनऊ पीठ ने अत्यंत महत्वपूर्ण व्यवस्था दी है। अदालत ने स्पष्ट रूप से रेखांकित किया है कि जब तक कोई पत्नी अपने पति द्वारा लिए गए ऋण में औपचारिक रूप से सह-उधारकर्ता (को-बॉरोअर) अथवा गारंटर (जमानती) के रूप में अनुबंधित न हो, तब तक वह पति के ऋण की अदायगी के लिए व्यक्तिगत रूप से उत्तरदायी नहीं ठहराई जा सकती। उच्च न्यायालय ने इस कानूनी सिद्धांत को स्थापित करते हुए भारतीय स्टेट बैंक (एसबीआई) को निर्देश दिया है कि वह मृत पति के बकाया कर्ज के बदले पीड़िता की सावधि जमा (फिक्स्ड डिपॉजिट - एफडी) से काटी गई 19.90 लाख रुपये की पूरी धनराशि निर्धारित ब्याज सहित वापस करे।
यह आदेश उच्च न्यायालय की खंडपीठ ने पीड़िता द्वारा दायर याचिका की विस्तृत सुनवाई के उपरांत पारित किया। अदालत ने बैंक की इस दलील को पूरी तरह अस्वीकार कर दिया कि पति की मृत्यु के बाद उत्तराधिकारी होने के नाते पत्नी की निजी जमा पूंजी से बैंक सीधे तौर पर लोन खाते की भरपाई कर सकता है। न्यायालय ने इसे प्राकृतिक न्याय के सिद्धांतों और बैंकिंग नियमों का खुला उल्लंघन करार दिया।
- क्या था पूरा मामला?
मामले के तथ्यों के अनुसार, याचिकाकर्ता महिला के पति ने अपने जीवनकाल में भारतीय स्टेट बैंक से व्यावसायिक अथवा व्यक्तिगत आवश्यकताओं के लिए ऋण लिया था। ऋण की अदायगी की प्रक्रिया पूरी होने से पहले ही संबंधित व्यक्ति का आकस्मिक निधन हो गया। पति की मृत्यु के बाद बैंक शाखा में संबंधित लोन खाता असंतुलित हो गया और उसमें देनदारी बकाया दिखने लगी।
दूसरी तरफ, मृत व्यक्ति की पत्नी ने अपने जीवन-यापन, भविष्य की वित्तीय सुरक्षा और पारिवारिक जिम्मेदारियों के निर्वहन के लिए उसी बैंक शाखा में अपनी निजी बचत और संसाधनों से 19.90 लाख रुपये की एक सावधि जमा (एफडी) कराई थी। जब बैंक प्रबंधन को लोन खाते की वसूली में कठिनाई नजर आई, तो शाखा स्तर पर बिना किसी विधिक प्रक्रिया, नोटिस या न्यायिक अनुमति के महिला की इस एफडी को तोड़ दिया गया और पूरी रकम (19.90 लाख रुपये) मृत पति के लोन खाते में समायोजित (एडजस्ट) कर ली गई।
जब पीड़िता को अपनी जमा पूंजी के इस प्रकार गुपचुप तरीके से काटे जाने की जानकारी मिली, तो उन्होंने बैंक अधिकारियों के समक्ष लिखित आपत्ति दर्ज कराई। प्रशासनिक स्तर पर कोई राहत न मिलने पर उन्होंने इलाहाबाद हाईकोर्ट की लखनऊ पीठ में रिट याचिका दाखिल कर बैंक के इस एकतरफा कदम को चुनौती दी।
- अदालत में बैंक की दलीलें और हाईकोर्ट की सख्त टिप्पणी
सुनवाई के दौरान बैंक के अधिवक्ताओं ने तर्क दिया कि कानूनन उत्तराधिकारी होने के कारण मृतक की संपत्तियों और देनदारियों का दायित्व पत्नी पर आता है। इसके साथ ही बैंक ने 'बैंकर के लियन अधिकार' (Banker's Right of Lien) का हवाला देते हुए दावा किया कि बैंक को अपने बकाए की भरपाई के लिए किसी भी संबंधित खाते से धनराशि समायोजित करने का कानूनी अधिकार है।
इलाहाबाद हाईकोर्ट ने बैंक के इन तर्कों को विधिक रूप से असमर्थनीय बताते हुए खारिज कर दिया। अदालत ने भारतीय अनुबंध अधिनियम (Indian Contract Act) और विभिन्न न्यायिक दृष्टांतों का हवाला देते हुए निम्नलिखित प्रमुख बिंदु स्पष्ट किए:
स्वतंत्र विधिक इकाई: कानून की दृष्टि में पति और पत्नी दो पृथक वित्तीय और कानूनी इकाइयां हैं। किसी एक व्यक्ति द्वारा हस्ताक्षरित अनुबंध की देनदारी दूसरे पक्ष पर स्वतः लागू नहीं होती, जब तक कि उसने अनुबंध पत्र पर सह-हस्ताक्षर न किए हों या गारंटी न दी हो।
लियन अधिकार की सीमा: बैंकर का लियन अधिकार केवल उसी व्यक्ति की जमा पूंजी पर प्रयुक्त हो सकता है जिसके नाम पर प्रत्यक्ष देनदारी हो। बैंक किसी तीसरे पक्ष (भले ही वह पारिवारिक सदस्य हो) की निजी बचत को लियन के तहत जब्त नहीं कर सकता।
उत्तराधिकार और दायित्व की कानूनी प्रक्रिया: यदि किसी उत्तराधिकारी से मृतक के ऋण की वसूली करनी भी हो, तो उसका एक तय कानूनी मार्ग है। बैंक को यह सिद्ध करना होता है कि संबंधित उत्तराधिकारी को मृतक से कितनी संपत्ति विरासत में मिली है, और वसूली केवल उसी विरासत में मिली संपत्ति के मूल्य तक सीमित हो सकती है। बैंक खुद ही जज बनकर किसी व्यक्ति की गाढ़ी कमाई से पैसे नहीं काट सकता। इसके लिए सिविल अदालत या संबंधित ऋण वसूली अधिकरण (डीआरटी) से आदेश प्राप्त करना अनिवार्य है।
- 19.90 लाख रुपये ब्याज सहित लौटाने का आदेश
उच्च न्यायालय ने बैंक की कार्रवाई को अधिकार क्षेत्र से बाहर और मनमाना मानते हुए आदेश दिया कि एसबीआई याचिकाकर्ता महिला की 19.90 लाख रुपये की मूल राशि तत्काल प्रभाव से वापस करे। इसके साथ ही अदालत ने यह भी निर्देश दिया कि जिस तारीख को बैंक ने यह रकम महिला की एफडी से काटी थी, उस तारीख से लेकर वास्तविक भुगतान की तारीख तक का लागू एफडी ब्याज दर के अनुसार पूरा ब्याज भी चुकाया जाए।
अदालत ने टिप्पणी की कि सार्वजनिक क्षेत्र के प्रमुख बैंकों से यह अपेक्षा की जाती है कि वे आम नागरिकों के साथ निष्पक्ष और संवेदनशील व्यवहार करें। विशेष रूप से संकट की घड़ी में जब किसी महिला ने अपने पति को खोया हो, उस समय कानूनी नियमों को दरकिनार कर उसकी जीवन भर की बचत को बिना सूचना के छीन लेना घोर अनुचित है।
- आम नागरिकों और बैंक ग्राहकों के लिए फैसले का महत्व
इलाहाबाद हाईकोर्ट का यह निर्णय देश भर के उन बैंक खाताधारकों के लिए एक अत्यंत मजबूत कानूनी नजीर है जो बैंकों के मनमाने वसूली तंत्र से परेशान होते हैं। कई मामलों में देखा गया है कि बैंक शाखाएं एनपीए के दबाव में परिवार के अन्य सदस्यों जैसे पिता, माता, पत्नी या बच्चों के खातों पर फ्रीज लगा देती हैं या उनसे पैसे काट लेती हैं।
इस फैसले ने एक बार फिर यह स्पष्ट कर दिया है कि:
किसी भी ऋण अनुबंध में गैर-हस्ताक्षरकर्ता व्यक्ति की निजी संपत्ति और बैंक खाते पूरी तरह सुरक्षित हैं।
बैंक किसी भी कानूनी प्रक्रिया या अदालती आदेश के बिना किसी तीसरे पक्ष के पैसे को सेट-ऑफ नहीं कर सकते।
यदि कोई बैंक ऐसी गैरकानूनी कटौती करता है, तो पीड़ित व्यक्ति उच्च न्यायालय या उपभोक्ता आयोग के माध्यम से अपनी पूरी रकम मय ब्याज वापस पाने का अधिकारी है।
What's Your Reaction?