







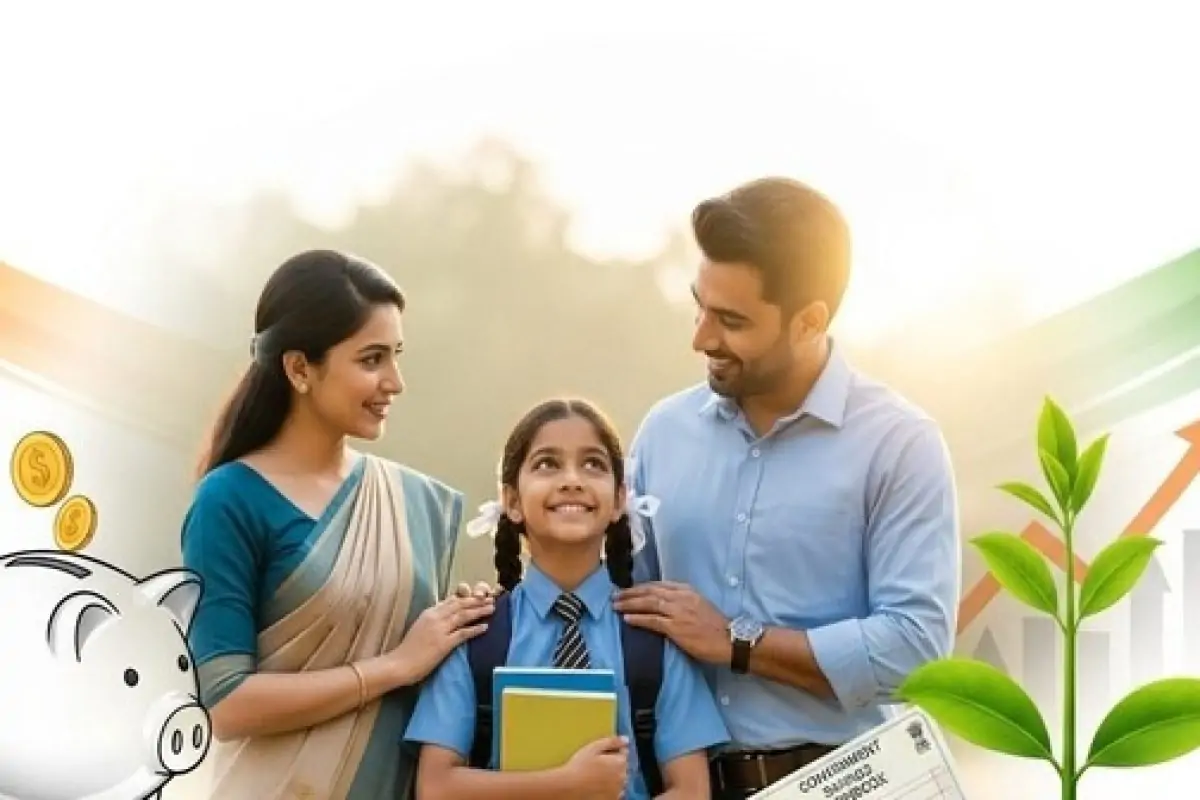
Government Savings Scheme: बेटियों की उच्च शिक्षा और शादी के खर्च की चिंता होगी दूर, 250 रुपये से शुरू होने वाली इस योजना के जानें फायदे
सुकन्या समृद्धि योजना (SSY) के तहत हर महीने 12,500 रुपये यानी सालाना 1.5 लाख रुपये जमा करके बेटी के लिए करीब 71.82 लाख रुपये का फंड तैयार किया जा सकता है। जानें 8.2 प्रतिशत ब्याज दर, 21 साल की मैच्योरिटी, पात्रता और टैक्स छूट के नियम।

-
Sukanya Samriddhi Yojana: हर महीने 12,500 रुपये की बचत से बेटी के लिए बनेगा करीब 72 लाख का फंड, जानें इस सरकारी योजना का पूरा गणित
-
Daughter Future Planning: 15 साल निवेश करने पर 21वें साल में मिलेंगे 71.82 लाख रुपये, जानें ब्याज दर और टैक्स छूट के सभी नियम
-
SSY Investment Guide: बिना किसी बाजार जोखिम के मिल रहा 8.2 प्रतिशत सालाना ब्याज, जानें कैसे खुलवाएं सुकन्या समृद्धि खाता
बेटियों की उच्च शिक्षा और विवाह जैसे बड़े लक्ष्यों के लिए सुरक्षित निवेश की तलाश कर रहे माता-पिता के लिए केंद्र सरकार की 'सुकन्या समृद्धि योजना' (Sukanya Samriddhi Yojana) एक प्रभावी विकल्प बनकर उभरी है। सरकारी आंकड़ों और चक्रवृद्धि ब्याज (Compounding) की गणना के अनुसार, यदि कोई अभिभावक इस योजना में प्रति माह 12,500 रुपये यानी एक वित्तीय वर्ष में अधिकतम 1.5 लाख रुपये जमा करता है, तो खाता परिपक्व (Mature) होने पर बेटी के लिए लगभग 71.82 लाख रुपये का बड़ा फंड तैयार हो सकता है। दक्षिण भारत के कुछ राज्यों में इस योजना को 'सेल्वा मगल सेविंग्स स्कीम' (Selva Magal Savings Scheme) के नाम से भी जाना जाता है।
72 लाख रुपये का पूरा गणित
सुकन्या समृद्धि योजना के नियमों के तहत एक वित्तीय वर्ष में न्यूनतम 250 रुपये और अधिकतम 1.5 लाख रुपये तक जमा किए जा सकते हैं। यदि कोई माता-पिता अधिकतम सीमा यानी 1.5 लाख रुपये वार्षिक (12,500 रुपये मासिक) का निवेश लगातार 15 वर्षों तक करते हैं, तो उनकी ओर से कुल जमा की गई मूल राशि 22.5 लाख रुपये होती है।
इस योजना की सबसे बड़ी विशेषता यह है कि इसमें पैसा केवल शुरुआती 15 वर्षों तक ही जमा करना होता है, जबकि खाता खोलने की तारीख से 21 वर्ष पूरे होने पर परिपक्व होता है। यानी 15वें वर्ष के बाद अगले 6 वर्षों तक बिना कोई नया पैसा डाले जमा राशि पर चक्रवृद्धि ब्याज जुड़ता रहता है। मौजूदा 8.2 प्रतिशत सालाना ब्याज दर के हिसाब से गणना करें तो 22.5 लाख रुपये के कुल निवेश पर लगभग 49.32 लाख रुपये केवल ब्याज के रूप में प्राप्त होते हैं। इस प्रकार 21वें वर्ष में कुल मैच्योरिटी राशि 71.82 लाख रुपये (करीब 72 लाख रुपये) तक पहुंच जाती है।
केंद्र सरकार के वित्त मंत्रालय के अधीन संचालित इस लघु बचत योजना के लिए स्पष्ट दिशा-निर्देश तय किए गए हैं। यह खाता केवल 10 वर्ष से कम आयु की बालिका के नाम पर उसके माता-पिता या कानूनी अभिभावक द्वारा खोला जा सकता है। एक परिवार में अधिकतम 2 बेटियों के नाम पर यह खाता खुलवाया जा सकता है। हालांकि, यदि पहली संतान के बाद जुड़वां या एक साथ 3 बेटियों का जन्म होता है, तो विशेष परिस्थिति में तीसरे खाते की भी अनुमति दी जाती है।
ब्याज दरों की बात करें तो सरकार हर तिमाही लघु बचत योजनाओं की ब्याज दरों की समीक्षा करती है। वर्तमान में सुकन्या समृद्धि योजना पर 8.2 प्रतिशत वार्षिक ब्याज दिया जा रहा है, जो अन्य पारंपरिक बचत योजनाओं और सावधि जमा (FD) की तुलना में अधिक है। ब्याज की गणना सालाना आधार पर की जाती है और यह पूरी तरह सरकारी गारंटी के साथ सुरक्षित रहता है।
मध्यम और निम्न-मध्यम वर्गीय परिवारों के लिए बेटी की उच्च शिक्षा, प्रोफेशनल कोर्स या शादी के खर्च को एक साथ जुटाना अक्सर बड़ी चुनौती होती है। बाजार आधारित निवेश में उतार-चढ़ाव का जोखिम रहता है, जिससे कई अभिभावक दूर रहते हैं। सुकन्या समृद्धि योजना ने ऐसे परिवारों को बिना किसी जोखिम के लंबी अवधि में बड़ा कोष बनाने का भरोसेमंद माध्यम दिया है।
इसके अतिरिक्त, इस योजना में निवेश करने पर करदाताओं को तीन स्तरों पर टैक्स छूट (EEE - Exempt, Exempt, Exempt) का लाभ मिलता है। पहला, धारा 80C के तहत प्रति वर्ष 1.5 लाख रुपये तक के निवेश पर आयकर में छूट मिलती है (पुरानी कर व्यवस्था के तहत)। दूसरा, खाते में हर साल अर्जित होने वाला ब्याज पूरी तरह कर-मुक्त है। तीसरा, 21 साल बाद मैच्योरिटी पर मिलने वाली पूरी रकम पर भी कोई टैक्स नहीं देना होता है।
केंद्र सरकार ने देश में बालिकाओं के कल्याण, शिक्षा को बढ़ावा देने और उनके वित्तीय भविष्य को सुरक्षित करने के उद्देश्य से 'बेटी बचाओ, बेटी पढ़ाओ' अभियान के तहत इस योजना की शुरुआत की थी। समय के साथ इसमें डिजिटल भुगतान की सुविधा भी जोड़ी गई, जिससे अभिभावक अब डाकघर या बैंक की शाखा में जाए बिना ऑनलाइन माध्यम से भी किस्त जमा कर सकते हैं। यदि किसी वित्तीय वर्ष में न्यूनतम 250 रुपये जमा नहीं किए जाते हैं, तो खाता निष्क्रिय हो जाता है, जिसे 50 रुपये प्रति वर्ष के मामूली जुर्माने और न्यूनतम बकाया राशि जमा करके दोबारा सक्रिय कराया जा सकता है।
जो अभिभावक अपनी बेटी के लिए यह खाता खुलवाना चाहते हैं, वे किसी भी नजदीकी डाकघर (Post Office) या अधिकृत सरकारी व निजी बैंक की शाखा में जाकर आवेदन कर सकते हैं। खाता खोलने के लिए बालिका का जन्म प्रमाण पत्र, माता-पिता या अभिभावक का पहचान पत्र, पते का प्रमाण और पासपोर्ट साइज फोटो जमा करना होता है। खाता सक्रिय होने के बाद अभिभावक अपनी सुविधा के अनुसार मासिक या एकमुश्त वार्षिक रूप से राशि जमा कर सकते हैं।
कुल मिलाकर, सुकन्या समृद्धि योजना अनुशासित बचत और चक्रवृद्धि ब्याज की शक्ति का बेहतरीन उदाहरण है। हर महीने 12,500 रुपये की नियमित बचत, 8.2 प्रतिशत की आकर्षक ब्याज दर और पूरी तरह टैक्स-मुक्त रिटर्न के साथ यह सरकारी योजना बेटी के उज्ज्वल भविष्य के लिए लगभग 72 लाख रुपये की मजबूत आर्थिक नींव तैयार करने में सहायक सिद्ध होती है।
15 साल निवेश और 21 साल में मैच्योरिटी: कैसे बनता है 71.82 लाख का फंड?
इस योजना की कार्यप्रणाली बेहद सरल है। यदि आप हर महीने 12,500 रुपये यानी सालाना 1.5 लाख रुपये जमा करते हैं, तो 15 वर्षों में आपकी कुल जमा पूंजी 22.5 लाख रुपये होगी।
खाता खुलने के 15 साल बाद आपको कोई पैसा जमा नहीं करना होता, लेकिन खाता 21वें वर्ष में परिपक्व होता है। इन 21 वर्षों के दौरान 8.2 प्रतिशत की सालाना चक्रवृद्धि ब्याज दर के हिसाब से आपको करीब 49.32 लाख रुपये ब्याज मिलता है। मूलधन और ब्याज मिलाकर कुल रकम 71.82 लाख रुपये हो जाती है।
पढ़ाई और शादी के लिए बीच में कब निकाल सकते हैं पैसा?
अक्सर माता-पिता के मन में यह सवाल रहता है कि 21 साल से पहले यदि बेटी की उच्च शिक्षा के लिए पैसों की जरूरत पड़े तो क्या होगा। योजना के नियमों के तहत इसमें आंशिक निकासी (Partial Withdrawal) की सुविधा दी गई है।
जब बेटी की आयु 18 वर्ष पूरी हो जाती है या वह 10वीं कक्षा पास कर लेती है, तो उसकी उच्च शिक्षा के खर्च के लिए खाते में जमा कुल राशि का 50 प्रतिशत तक हिस्सा निकाला जा सकता है। यह राशि एकमुश्त या किस्तों में ली जा सकती है। इसके अलावा, 18 वर्ष की आयु के बाद बेटी के विवाह के अवसर पर खाता समय से पहले बंद करने का प्रावधान भी है।
What's Your Reaction?