




















Nithin Kamath Lesson: 25 हजार के कर्ज ने 2.5 साल तक छुड़ाए पसीने, जीरोधा फाउंडर ने युवाओं को दी क्रेडिट कार्ड से बचने की सीख
जीरोधा के सह-संस्थापक नितिन कामथ ने 21 साल की उम्र में GMAT फीस भरने के लिए क्रेडिट कार्ड लिया था। 25 हजार का यह कर्ज चुकाने में ढाई साल लगे। युवाओं के लिए बड़ा सबक।


- Nithin Kamath Lesson: 25 हजार के कर्ज ने 2.5 साल तक छुड़ाए पसीने, जीरोधा फाउंडर ने युवाओं को दी क्रेडिट कार्ड से बचने की सीख
- Zerodha CEO Nithin Kamath: 21 की उम्र में GMAT फीस के लिए लिया था कार्ड, जानिए कैसे बदला खर्च और उधारी का नजरिया
- क्रेडिट कार्ड का मायाजाल: नितिन कामथ ने साझा किया शुरुआती दिनों का सबक, 2.5 साल में चुका पाए थे 25 हजार का बिल
- Financial Advice: युवावस्था में क्रेडिट कार्ड लेने से पहले सोचें, जीरोधा के सह-संस्थापक नितिन कामथ की कहानी से समझें कर्ज का गणित
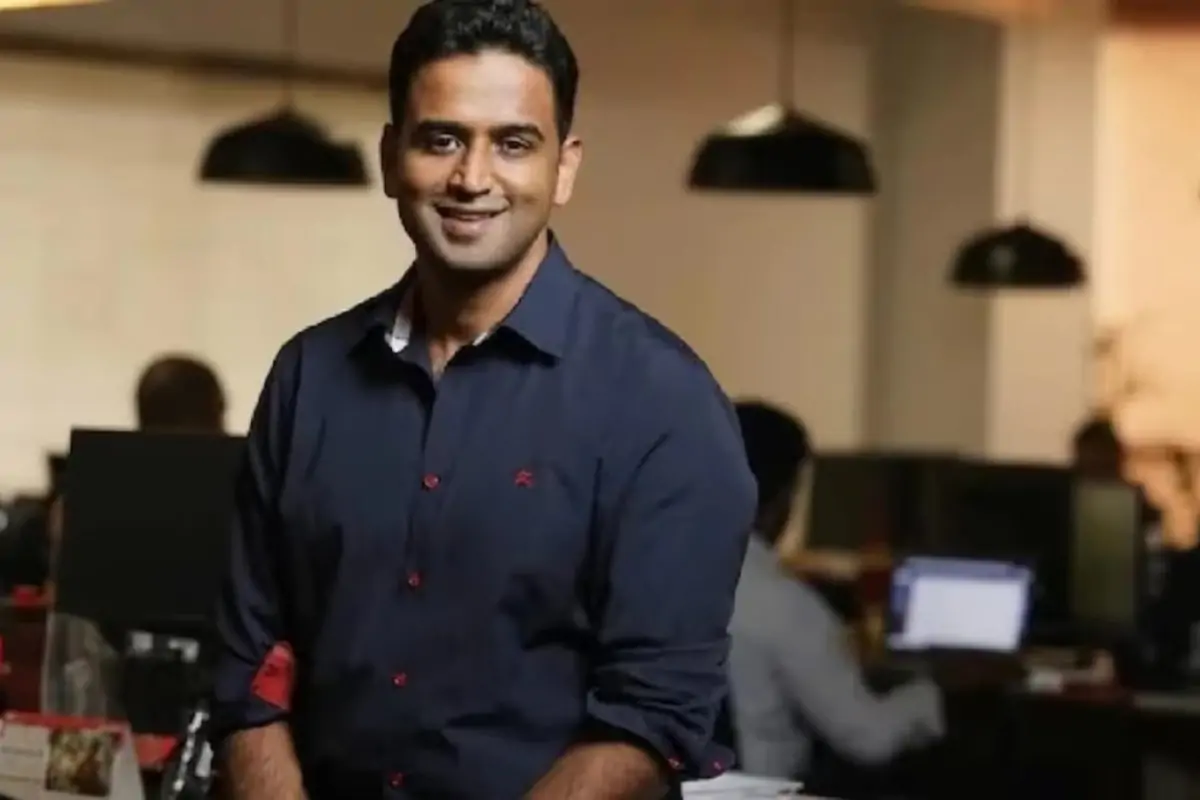
नई दिल्ली/बेंगलुरु। भारत के सबसे बड़े रिटेल ब्रोकरेज प्लेटफॉर्म जीरोधा (Zerodha) के सह-संस्थापक और मुख्य कार्यकारी अधिकारी (सीईओ) नितिन कामथ आज देश के सबसे सफल उद्यमियों और वित्तीय दिग्गजों में गिने जाते हैं। लेकिन वित्तीय अनुशासन और पूंजी के सटीक प्रबंधन का पाठ उन्होंने किसी बिजनेस स्कूल की किताबों से नहीं, बल्कि अपने शुरुआती जीवन की एक साधारण सी भूल से सीखा था। नितिन कामथ ने हाल ही में अपने शुरुआती दिनों का एक बेहद दिलचस्प और आंखें खोलने वाला वाकया साझा किया है, जो आज के दौर में क्रेडिट कार्ड और 'बाय नाउ पे लेटर' (BNPL) की चमक में उलझते युवाओं के लिए एक बेहद प्रासंगिक और कड़ा सबक है।
नितिन कामथ ने बताया कि जब वह महज 21 वर्ष के थे, तब उन्होंने मैनेजमेंट की पढ़ाई के लिए आयोजित होने वाली प्रवेश परीक्षा जीमैट (GMAT) की फीस भरने के उद्देश्य से अपना पहला क्रेडिट कार्ड लिया था। उस वक्त उन्हें यह अहसास नहीं था कि महज करीब 25,000 रुपये का यह छोटा सा खर्च आगे चलकर वर्षों तक उनके वित्तीय संतुलन को हिलाकर रख देगा। इस साधारण से कर्ज को पूरी तरह चुकता करने में उन्हें करीब ढाई साल (30 महीने) का लंबा समय लग गया।
- 25 हजार का कर्ज और ढाई साल का संघर्ष
कामथ के अनुसार, 21 साल की उम्र में जब आमदनी के नियमित और बड़े साधन मौजूद नहीं होते, तब क्रेडिट कार्ड हाथ में आना किसी बड़ी सुविधा जैसा प्रतीत होता है। उन्होंने उस दौर में जीमैट परीक्षा के पंजीकरण के लिए आवश्यक फीस का भुगतान करने के लिए इस कार्ड का इस्तेमाल तो कर लिया, लेकिन जब बिल चुकाने की बारी आई, तो वित्तीय हकीकत सामने आ गई।
उस समय उनके पास आय का कोई ऐसा मजबूत जरिया नहीं था जिससे वे एकमुश्त 25,000 रुपये का भुगतान कर सकें। लिहाजा, वे हर महीने केवल 'मिनिमम अमाउंट ड्यू' (न्यूनतम देय राशि) चुकाने के चक्रव्यूह में उलझते चले गए। क्रेडिट कार्ड कंपनियों द्वारा लगाए जाने वाले भारी ब्याज, लेट फीस और फाइनेंस चार्ज के चलते मूलधन बहुत धीमी गति से कम हो रहा था। नतीजा यह हुआ कि 25 हजार रुपये की मामूली रकम को पूरी तरह चुकाने में उन्हें लगभग 30 महीने की कड़ी मशक्कत करनी पड़ी।
- खर्च और उधार को लेकर हमेशा के लिए बदला नजरिया
नितिन कामथ का कहना है कि ढाई साल तक चले इस तनावपूर्ण अनुभव ने उनके भीतर पैसे, उधार और उपभोग को लेकर बुनियादी सोच को पूरी तरह बदल दिया। उन्हें बहुत कम उम्र में ही यह समझ आ गया कि उधारी के पैसे पर खर्च करना कितना जोखिम भरा हो सकता है, खासकर तब जब आपकी नियमित आय उस कर्ज के आकार से काफी कम हो।
इस घटना के बाद उन्होंने अपने जीवन में एक कड़ा वित्तीय सिद्धांत बना लिया कि जब तक जेब में वास्तविक नकदी न हो, तब तक गैर-जरूरी चीजों के लिए उधार लेने से बचना चाहिए। इसी व्यावहारिक अनुभव ने आगे चलकर उन्हें वित्तीय दुनिया की जटिलताओं, चक्रवृद्धि ब्याज के नुकसानदेह असर और आम लोगों के लिए आसान, पारदर्शी निवेश मॉडल तैयार करने की प्रेरणा दी, जिसके परिणामस्वरूप आज जीरोधा जैसी बूटस्ट्रैप्ड और सफल फिनटेक कंपनी खड़ी हो सकी।
- आज के युवाओं के लिए क्यों जरूरी है यह सीख?
वर्तमान डिजिटल युग में 20 से 25 वर्ष के युवाओं के लिए क्रेडिट कार्ड हासिल करना, इंस्टेंट पर्सनल लोन लेना या ई-कॉमर्स प्लेटफॉर्म्स पर ईएमआई विकल्पों का उपयोग करना पहले से कहीं ज्यादा सुगम हो गया है। फिनटेक कंपनियां और बैंक आक्रामक मार्केटिंग के जरिए युवाओं को लुभाते हैं। कई युवा अपने करियर की शुरुआत में ही गैजेट्स, लाइफस्टाइल और यात्राओं के लिए क्रेडिट कार्ड स्वाइप करने लगते हैं।
वित्तीय विशेषज्ञों का मानना है कि नितिन कामथ का यह अनुभव आज की पीढ़ी के लिए 'केस स्टडी' की तरह है:
मिनिमम ड्यू का फंदा: जब कोई उपभोक्ता केवल न्यूनतम राशि का भुगतान करता है, तो शेष राशि पर 36 से 42 प्रतिशत सालाना तक का भारी ब्याज लगता है।
भविष्य की बचत पर चोट: युवावस्था में शुरू हुआ कर्ज का चक्र इंसान को शुरुआती वर्षों में निवेश और बचत करने से वंचित कर देता है।
सिबिल स्कोर का नुकसान: क्रेडिट कार्ड बिलों में देरी या बार-बार डिफॉल्ट होने से क्रेडिट स्कोर खराब हो जाता है, जिससे भविष्य में होम लोन या बिजनेस लोन मिलने में भारी कठिनाई आती है।
- वित्तीय साक्षरता पर कामथ की निरंतर पहल
नितिन कामथ अक्सर सोशल मीडिया और सार्वजनिक मंचों पर युवाओं को वित्तीय अनुशासन सिखाने की वकालत करते रहे हैं। वे मानते हैं कि भारतीय शिक्षा प्रणाली में बुनियादी वित्तीय समझ (फाइनेंशियल लिटरेसी) को शुरुआती कक्षाओं से ही शामिल किया जाना चाहिए। निवेश कैसे करना है, यह सीखने से पहले यह जानना जरूरी है कि अनावश्यक कर्ज के जाल से खुद को कैसे सुरक्षित रखा जाए।
कामथ का यह संस्मरण यह स्पष्ट संदेश देता है कि वित्तीय गलतियां किसी से भी हो सकती हैं, लेकिन जो व्यक्ति उन गलतियों से समय रहते सीख लेकर अपने वित्तीय अनुशासन को मजबूत कर लेता है, वही भविष्य में बड़ी आर्थिक सफलता की नींव रख पाता है।
What's Your Reaction?